Mit Geld umgehen ist kein Talent. Es ist eine Struktur, die Dir nie jemand gezeigt hat.
Unabhängig
Keine eigenen Produkte, keine Hausmarke. Ich schaue auf den gesamten Markt.
Vergütung offen
Du erfährst von mir, wie ich verdiene – bevor Du danach fragen musst.
Ein Ansprechpartner
Kein Beraterwechsel alle zwei Jahre. Du hast dauerhaft mich.
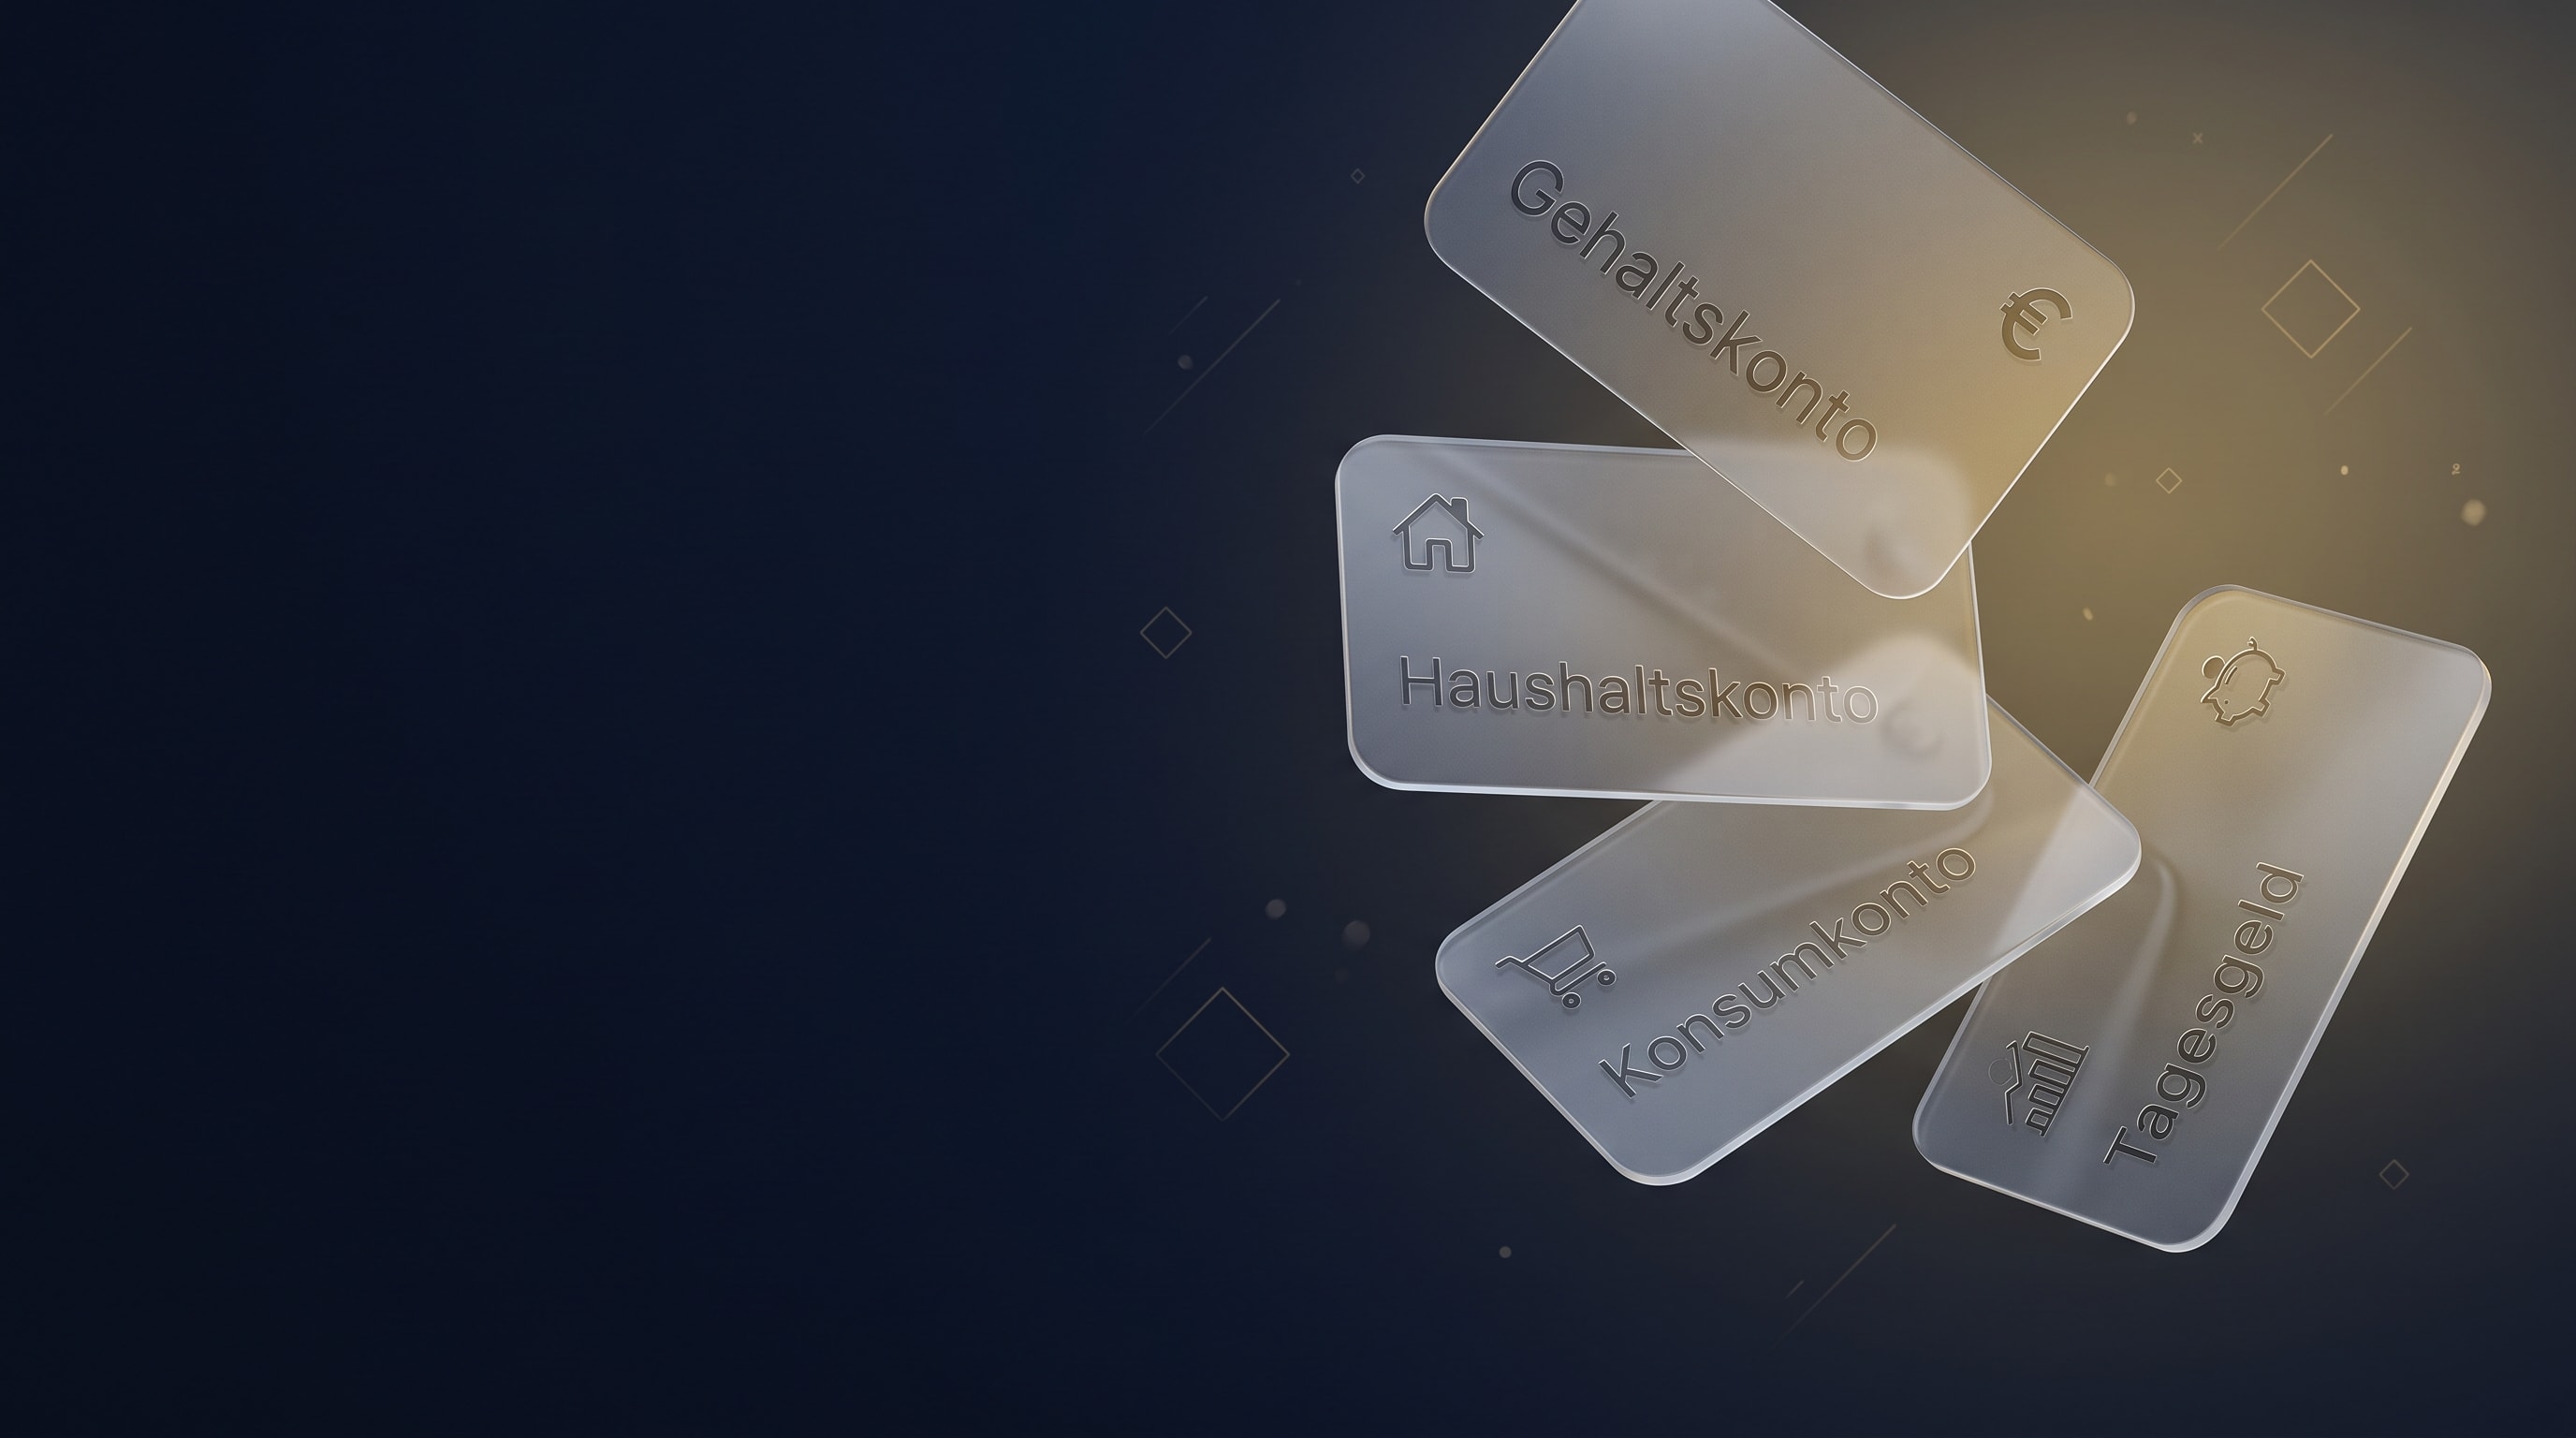
Das Kontokonzept
Bevor wir über Sparen, Vorsorge oder Absicherung reden, bringen wir Ordnung rein. Wer nicht weiß, wohin sein Geld fließt, kann auch nicht entscheiden, was damit passieren soll. Vier Konten, eine Regel – und Du kannst es danach allein weiterführen.
Kontomodell ausprobierenArbeitskraftabsicherung: Dein Einkommen absichern
Kein Depot und kein Sparkonto bringt Dir so viel ein wie Dein Einkommen über die nächsten Jahrzehnte. Trotzdem ist genau das bei den meisten Menschen gar nicht abgesichert.
Etwa jeder Vierte trifft es
Branchenschätzungen gehen davon aus, dass etwa jeder vierte Erwerbstätige mindestens einmal im Berufsleben berufsunfähig wird, meist durch psychische statt körperliche Ursachen.
Die gesetzliche Rente reicht nicht
Die Erwerbsminderungsrente liegt laut Branchenschätzung im Schnitt bei rund 1.100 € brutto im Monat und wird nur nach sehr strenger Prüfung überhaupt gezahlt.
Auf die Vertragsbedingungen kommt es an
Verzicht auf abstrakte Verweisung, Nachversicherungsgarantie und ein früher Abschluss entscheiden darüber, wie gut der Schutz im Ernstfall wirklich greift.
Altersvorsorge: gesetzlich, betrieblich, privat
Die gesetzliche Rente reicht für die meisten nicht, um den gewohnten Lebensstandard zu halten. Drei Bausteine ergänzen sich – und seit 2027 kommt eine vierte, stark geförderte Möglichkeit dazu.
Gesetzliche Rente
Die Basis für alle sozialversicherungspflichtig Beschäftigten – allein reicht sie für die meisten nicht.
Betriebliche Altersvorsorge
Mindestens 15 % Arbeitgeberzuschuss, gesetzlich vorgeschrieben und trotzdem oft ungenutzt.
Altersvorsorgedepot 2027
Bis zu 540 € staatliche Zulage im Jahr, dazu ein einmaliger Berufseinsteiger-Bonus von 200 €.
Wo Du am besten einsteigst
Erst der Überblick über alle drei Schichten, dann die Details zum neuen Altersvorsorgedepot.
Wenn Dein Einkommen nicht jeden Monat gleich aussieht
Drei Situationen, die von einem normalen Monatsgehalt abweichen und deshalb eigene Aufmerksamkeit brauchen. Das Kontokonzept bleibt überall die gleiche Grundlage, nur die Feinabstimmung ändert sich.
Berufseinsteiger
Erstes Gehalt, erste eigene Entscheidungen, noch keine eingefahrenen Gewohnheiten.
Mehr dazu
Creator & Influencer
Schwankende Einnahmen, eigene Steuerrücklagen, oft keine automatische Rentenversicherung.
Mehr dazu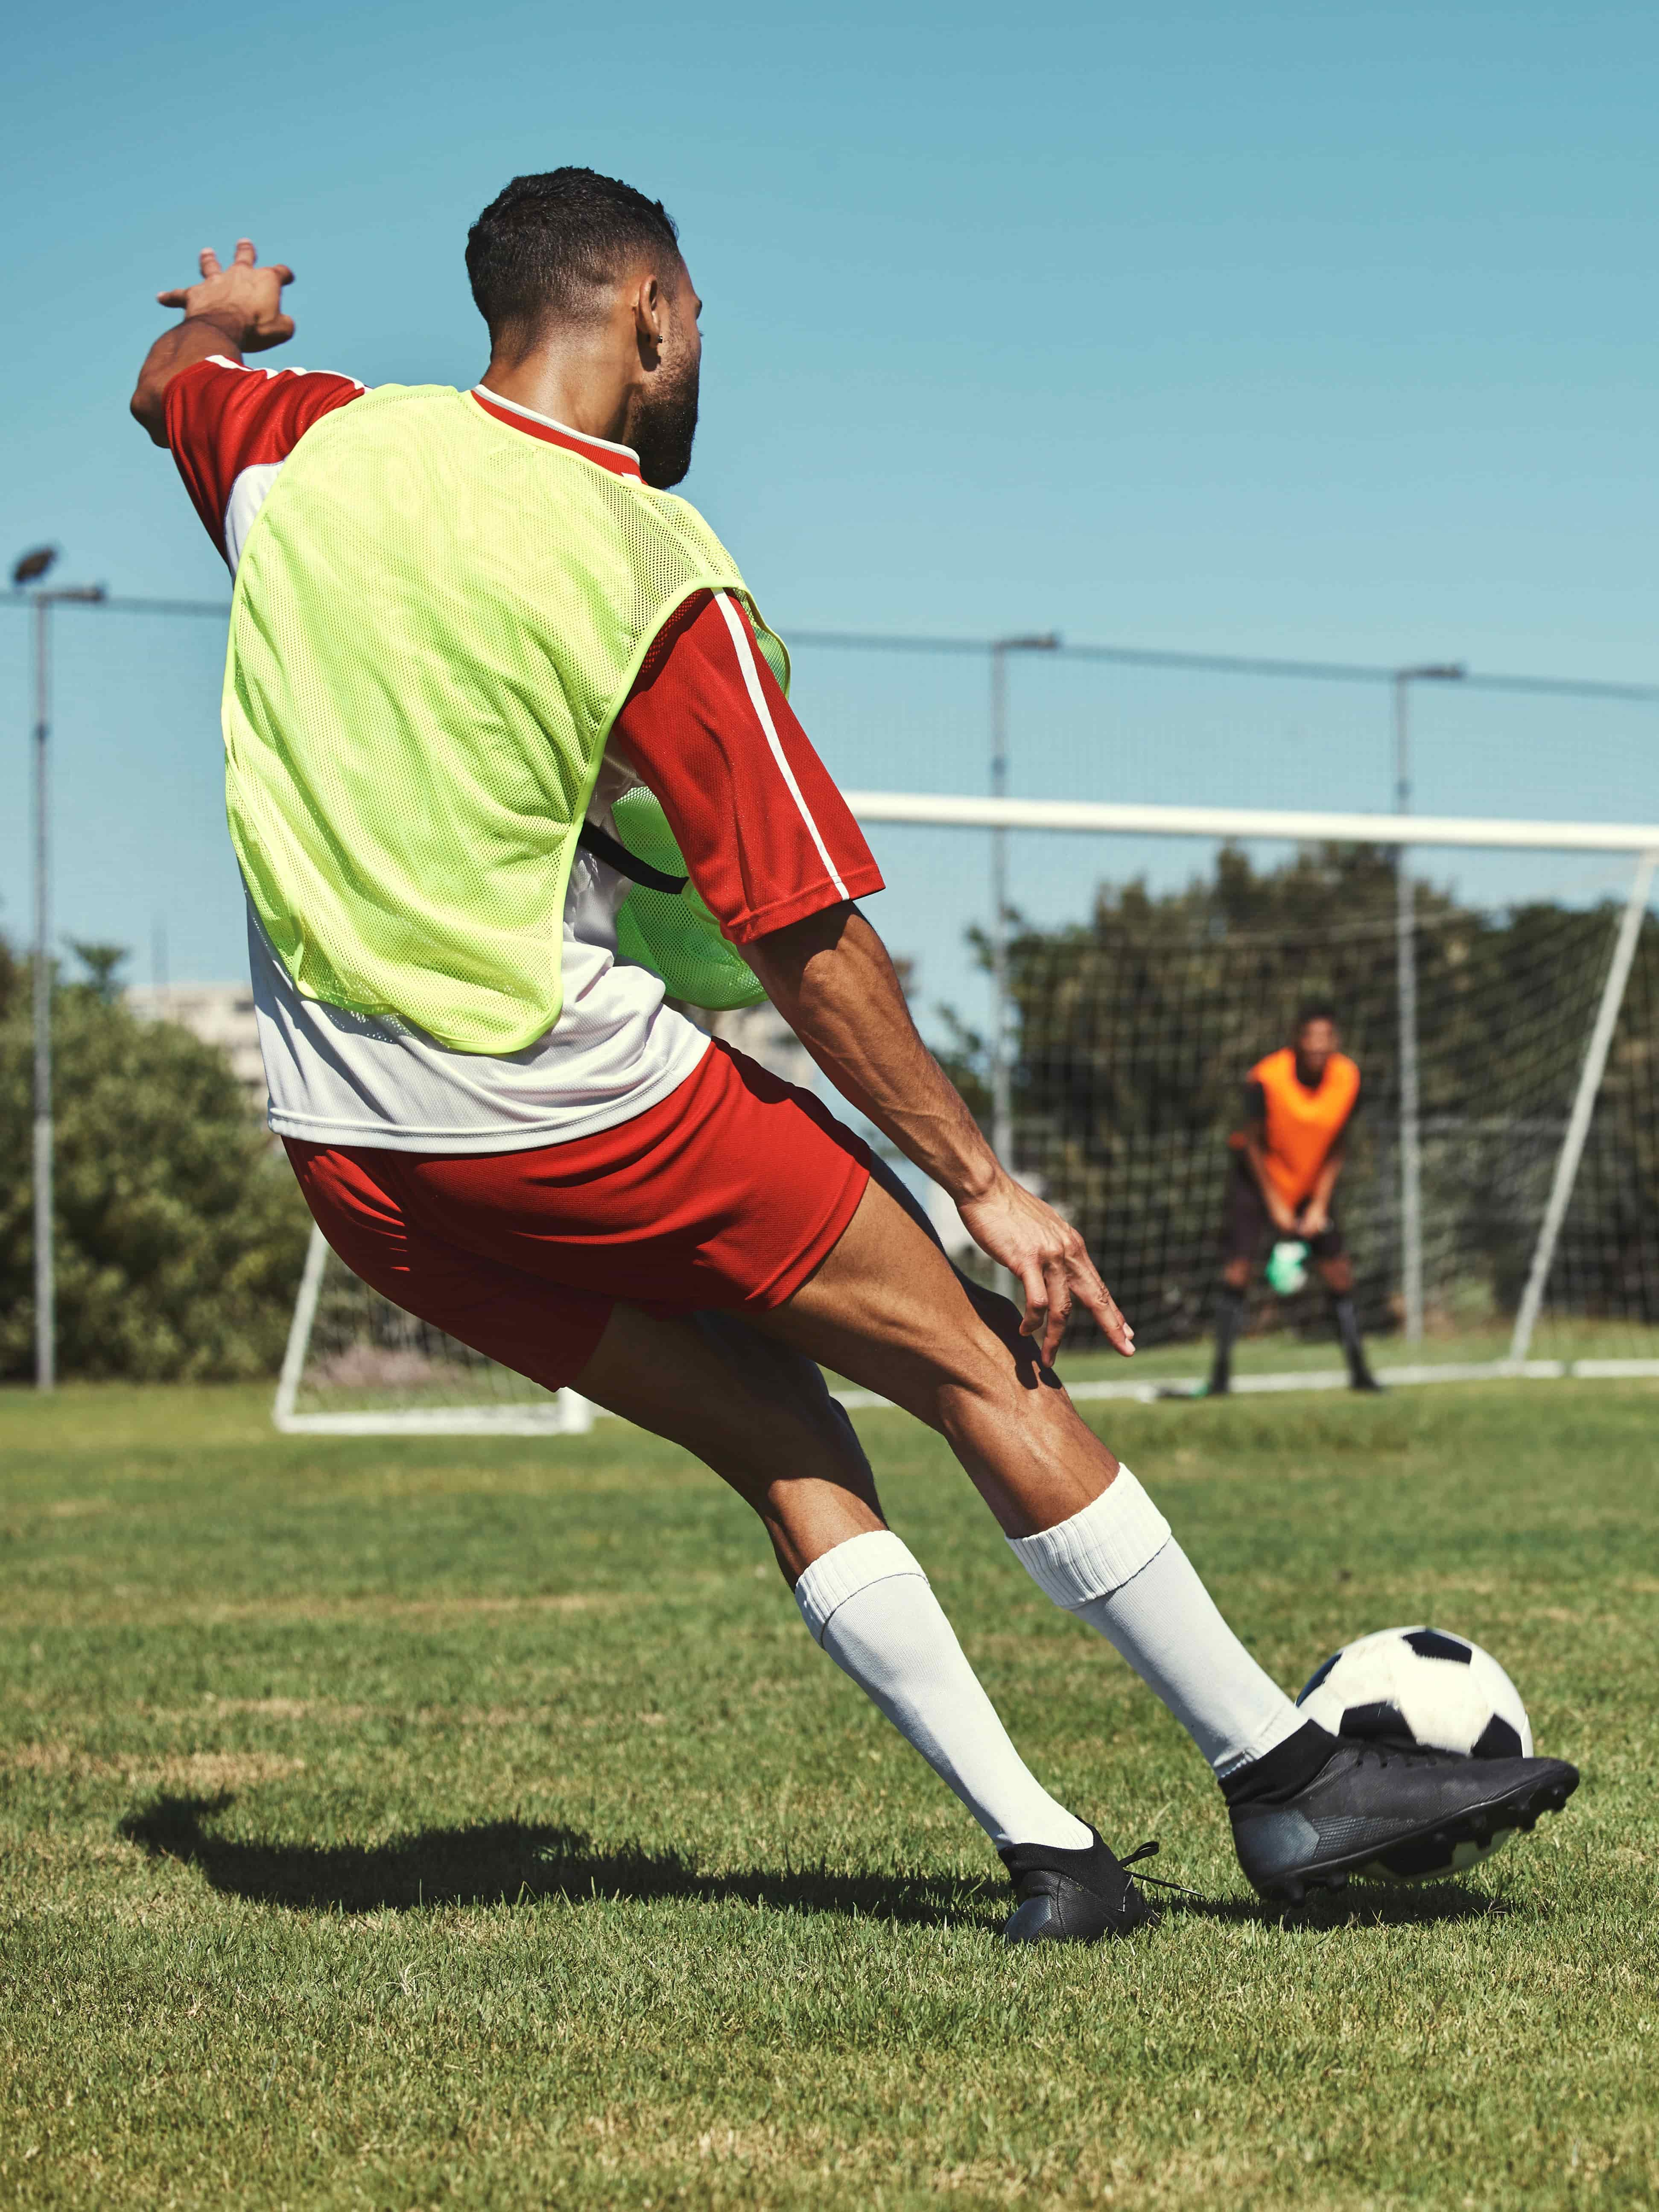
Sportler
Kurze Verdienstphase, hohe Einnahmen auf Zeit, früher Vorsorgebedarf.
Mehr dazu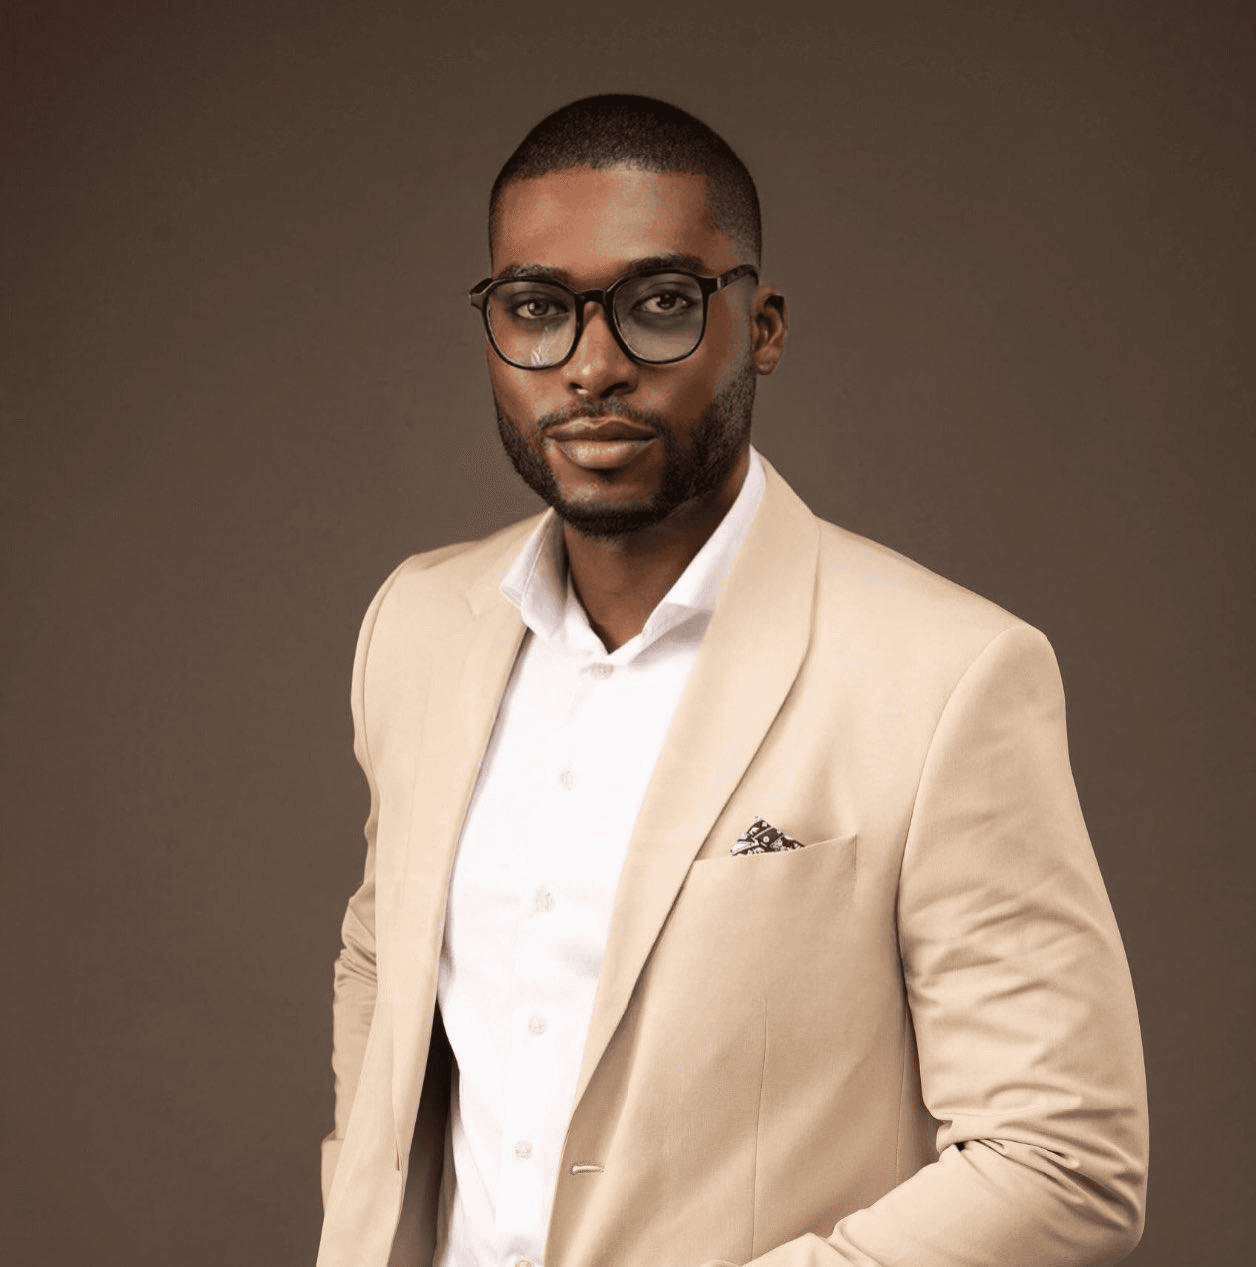
Michel Köhn
„Mein Anspruch ist nicht, Dir ein Produkt zu verkaufen. Mein Anspruch ist, dass Du verstehst, was Du tust und warum.“
Denn finanzielle Bildung ist kein Expertenthema. Sie ist erlernbar, und sie ist einfacher, als die meisten denken. Es braucht keine großen Summen. Es braucht einen Plan, Struktur und einen ehrlichen Blick darauf, was wirklich zu Deinem Leben passt.
Und eines gilt immer: Je früher Du anfängst, desto besser. Wie viel, ist zweitrangig.
Wenn es einmal verstanden ist, wird es zum Selbstläufer. Dann geht es nicht mehr ums Verzichten, sondern darum, Ziele zu erreichen. Den Wunsch, der lange unrealistisch schien. Die Sicherheit, nicht mehr jeden Monat zittern zu müssen. Den Ruhestand, der wirklich trägt.
Dabei möchte ich Dich begleiten. Ob Du gerade anfängst oder schon investierst: Ein klarer Plan macht den Unterschied.
Der erste Schritt ist ein Gespräch.
Termin vereinbarenQualifikationen
- Financial Consultant (MLP Corporate University)
- IHK-zertifizierter Versicherungsmakler
- Erlaubnis nach §34d GewO
Plattformen, mit denen ich arbeite
Was passiert, wenn Du einen Termin buchst
Damit Du weißt, worauf Du Dich einlässt. Spoiler: auf nichts.
30 MINUTEN
Kennenlernen
Wir sprechen darüber, wo Du gerade stehst und was Dich beschäftigt. Du erzählst, ich höre zu und stelle Fragen.
DANACH
Analyse
Wenn es für beide passt, schauen wir uns Deine Situation in Ruhe an: Zahlen, bestehende Verträge, Ziele.
ERST DANN
Lösungen
Vorschläge kommen zuletzt und werden so erklärt, dass Du sie einem Freund weitererklären könntest.
Weitere Themen
Jeweils mit eigener, ausführlicher Seite – für alles, was über die zwei Schwerpunkte hinausgeht.
Finanzplanung
Überblick über Einnahmen, Ausgaben, Vermögen und Ziele, und ein klarer Plan, der zu Deinem Leben passt.
Mehr erfahrenVermögensaufbau
Langfristig etwas aufbauen, mit einer Strategie, die zu Deinen Zielen und Deinem Zeithorizont passt.
Mehr erfahrenVersicherungen
Bestehendes prüfen, Lücken aufdecken, Überflüssiges streichen. Ziel ist der passende Schutz.
Mehr erfahren
Was die meisten wissen wollen
Ich bin eigentlich schon ganz gut aufgestellt.
Kann gut sein. Nur wissen das die wenigsten wirklich, meistens ist es ein Gefühl. Das Kontomodell oben ist ein schneller Test: Wenn die Aufteilung ungefähr dem entspricht, was Du erwartet hättest, bist Du gut aufgestellt. Wenn nicht, lohnt sich ein Blick.
Wie läuft Dein Kontokonzept in der Beratung konkret ab?
Wir schauen uns zuerst Deine aktuelle finanzielle Situation an, also Einnahmen, Ausgaben und bestehende Konten. Anschließend entwickeln wir eine klare Kontostruktur und teilen Dein Einkommen sinnvoll auf, zum Beispiel in Fixkosten, Rücklagen, Konsum und Haushalt. Das Ganze wird individuell an Deine Lebenssituation angepasst.
Ich habe schon einen Berater.
Dann ist die Frage nur, wann ihr zuletzt gemeinsam draufgeschaut habt und ob Du verstanden hast, was Du hast und warum. Ein zweiter Blick kostet Dich nichts und Du behältst am Ende, was gut ist.
Was kostet mich die Beratung?
Du erfährst von mir, wie ich verdiene – bevor Du danach fragen musst. Wer transparent macht, wie er verdient, nimmt den größten unausgesprochenen Zweifel vorweg. Das trauen sich die wenigsten, genau deshalb wirkt es.
Ich habe kaum Geld übrig. Lohnt sich das überhaupt?
Gerade dann. Beim Kontokonzept geht es nicht darum, mehr zu sparen, sondern erstmal zu sehen, wo Dein Geld eigentlich hingeht. Bei den meisten findet sich dabei mehr Spielraum als gedacht.
Geht das auch online?
Ja, komplett. Ich arbeite regional und deutschlandweit: Die Beratung funktioniert per Video genauso gut wie am Tisch.
Reden wir 30 Minuten.
Kostenlos, unverbindlich und ohne dass Du Dich auf irgendetwas festlegst. Danach weißt Du mehr über Deine eigenen Finanzen als vorher, auch wenn wir nie wieder miteinander sprechen.
SO LÄUFT ES AB
- 130 Minuten, kostenlos, per Video oder vor Ort
- 2Du schreibst kurz, worum es geht und wann es bei Dir passt
- 3Michi meldet sich persönlich zur Terminbestätigung